洞悉细分市场 2023年全球光学玻璃行业销售规模与发展趋势分析
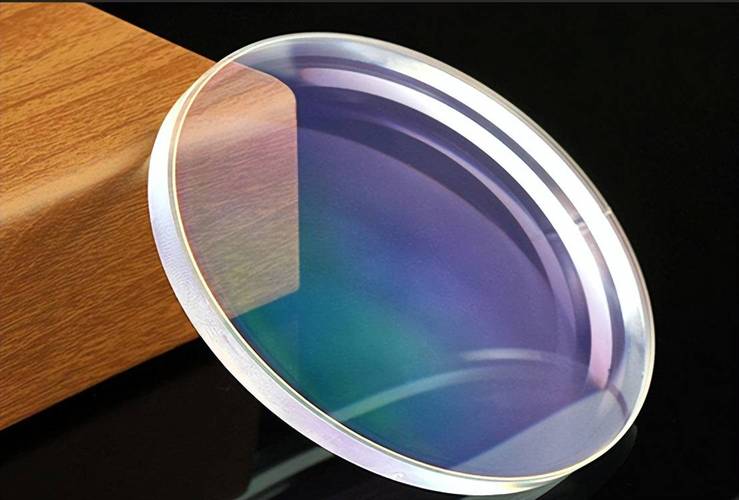
光学玻璃作为精密光学系统和光电子器件的基础材料,广泛应用于消费电子、车载镜头、安防监控、工业激光、医疗设备及航空航天等高技术领域。随着下游应用场景的持续拓展与升级,全球光学玻璃市场呈现出稳步增长的态势。根据行业调研数据,2023年全球光学玻璃市场销售额达到约18.9亿美元,标志着该细分行业进入了一个新的发展阶段。本文将从市场规模、区域格局、应用结构、竞争态势及未来趋势等维度,对这一细分市场进行系统分析。
一、市场规模与增长动力
2023年全球光学玻璃市场销售额约为18.9亿美元,较上一年度保持正增长。这一规模的实现,主要得益于多重因素的共同驱动。消费电子领域对高像素摄像头模组的需求持续提升,智能手机多摄方案普及、前置摄像头性能升级以及AR/VR设备的兴起,均带动了高折射率、低色散等高性能光学玻璃的需求。汽车智能化进程加速,车载摄像头、激光雷达、HUD抬头显示等光学系统对光学玻璃的用量显著增加,成为市场增长的重要引擎。安防监控高清化、工业激光加工精细化以及医疗内窥镜等高端应用的扩展,也为光学玻璃市场提供了稳定的增量空间。
从量的角度看,光学玻璃市场需求呈现结构化特征:中低端产品竞争激烈、增速放缓,而高端特种光学玻璃(如高均匀性、低气泡度、特殊色散玻璃)需求旺盛,单价和附加值较高,成为推动销售额增长的主要力量。
二、区域市场格局
从区域分布来看,亚太地区是全球光学玻璃最大的生产和消费市场。中国、日本、韩国等国家和地区集中了全球主要的精密光学元件制造企业和光学玻璃生产商。中国凭借完整的产业链配套、成本优势和庞大的内需市场,在光学玻璃毛坯及成品加工领域占据重要地位;日本则在高端光学玻璃材料研发和专利布局方面保持领先。北美和欧洲市场则以高端应用为主,需求集中在医疗光学、航空航天、国防光电子及科研仪器等领域,产品附加值高,对材料性能要求严苛。2023年,欧美市场在通胀压力和供应链调整的背景下,需求保持相对稳定,但增速略低于亚太新兴市场。
三、按应用领域的销售结构
从应用结构看,消费电子仍是光学玻璃最大的下游市场,占比约在35%—40%之间,主要包括智能手机摄像头、平板电脑、AR/VR光学模组等。车载光学应用是增速最快的细分领域之一,随着ADAS渗透率提升和智能驾驶等级提高,车载镜头及激光雷达光学窗口对光学玻璃的需求快速释放。安防监控领域需求平稳,高清化、大倍率变焦镜头带动中高端光学玻璃用量。工业激光领域对高损伤阈值、特殊波长透过率的光学玻璃需求具有专业化特征。医疗光学则对生物相容性、高可靠性材料提出更高要求,市场体量不大但利润空间可观。
四、竞争格局与产业链特征
光学玻璃行业具有较高的技术壁垒和客户认证壁垒。全球市场集中度较高,头部企业在配方设计、熔炼工艺、精密退火及批次一致性控制等方面积累了深厚优势。产业链上游涉及石英砂、稀土氧化物等原材料及铂金坩埚等装备,中游为光学玻璃材料制备,下游为光学元件冷加工、镀膜及模组集成。2023年,面对原材料价格波动和能源成本上升,部分企业通过产品结构优化和工艺改进来维持盈利能力。国内厂商在高端产品领域的国产化替代进程加快,逐步进入中高端供应链体系,市场竞争格局正在发生微妙变化。
五、未来趋势展望
全球光学玻璃市场有望保持温和增长态势。短期来看,消费电子需求复苏节奏和汽车智能化渗透速度将是影响市场增速的关键变量;中长期而言,AR/VR、智能驾驶、机器视觉、空间光学及生物医疗等新兴应用将持续为光学玻璃行业注入增长动能。技术层面,高折射率、低色散、低热膨胀系数、抗辐射及非球面精密压型用玻璃等特种材料将成为研发和投资重点。随着全球供应链区域化调整,光学玻璃产业的产能布局和竞争格局可能进一步演变,具备核心材料技术能力和快速响应能力的厂商将在市场竞争中占据有利位置。
2023年全球光学玻璃市场销售额达到18.9亿美元,既是行业稳健发展的阶段性成果,也折射出下游应用结构升级的深层逻辑。在细分行业调研视角下,光学玻璃市场虽规模有限,但技术含量高、应用黏性强、成长路径清晰,值得产业界和投资界持续关注。