2022年车载光学年度策略 智能化驱动高成长,转型Tier1打开长期空间——光学玻璃销售迎来新机遇
随着汽车智能化浪潮的加速推进,车载光学作为感知层的核心硬件,正迎来前所未有的发展机遇。2022年,车载光学行业在自动驾驶等级提升、智能座舱渗透率提高的双重驱动下,展现出高成长性。与此本土光学企业积极转型Tier1供应商,进一步打开长期成长空间。在这一背景下,光学玻璃销售作为车载光学产业链的关键环节,正受益于行业趋势,迎来量价齐升的新阶段。
一、智能化驱动车载光学高成长
汽车智能化主要体现在自动驾驶和智能座舱两大领域。自动驾驶方面,L2级辅助驾驶已成为主流车型标配,L2+及L3级自动驾驶正加速落地。感知层方案中,摄像头、激光雷达、毫米波雷达等多传感器融合成为趋势。其中,车载摄像头作为最成熟、成本相对较低的传感器,单车搭载数量持续提升,从小鹏P7的14颗到蔚来ET7的11颗,再到理想L9的11颗,高端车型摄像头数量已普遍超过10颗。激光雷达也逐步上车,蔚来ET7、小鹏G9、理想L9等车型均搭载激光雷达,单车价值量显著提升。
智能座舱方面,多屏互动、HUD抬头显示、流媒体后视镜等配置渗透率快速提高。车载显示屏向大屏化、多屏化发展,12英寸以上中控屏占比持续提升。HUD前装渗透率从2020年的约3%提升至2021年的约5%,AR-HUD开始在高端车型中应用。这些应用均大量使用光学玻璃,如摄像头镜头、激光雷达视窗、HUD反射镜、显示屏盖板等。
据测算,2025年单车光学玻璃价值量有望达到1000元以上,较2020年实现翻倍增长。随着智能化配置下沉至中低端车型,车载光学市场空间将进一步打开。
二、光学玻璃销售受益明确,量价齐升可期
光学玻璃是车载光学系统的关键材料,其光学性能、耐候性、机械强度等直接影响传感器和显示系统的可靠性。在车载摄像头中,光学玻璃用于镜头镜片,随着像素升级(从100万向800万演进)和数量增加,单车玻璃镜片用量持续提升;在激光雷达中,光学玻璃作为视窗和镜片,需求伴随激光雷达放量而爆发;在HUD中,光学玻璃反射镜是核心光学元件;在智能大灯中,矩阵式LED、激光大灯等应用也依赖光学玻璃。
从销量看,2022年国内车载摄像头出货量预计突破1亿颗,激光雷达前装交付量有望超过50万颗,HUD出货量预计超过100万套,对应光学玻璃需求将大幅增长。从价格看,高端光学玻璃(如高折射率、低色散玻璃)单价更高,随着高阶产品的占比提升,光学玻璃销售均价有望上行。量价齐升逻辑下,光学玻璃销售规模将快速扩张。
三、转型Tier1打开长期空间,光学玻璃销售协同受益
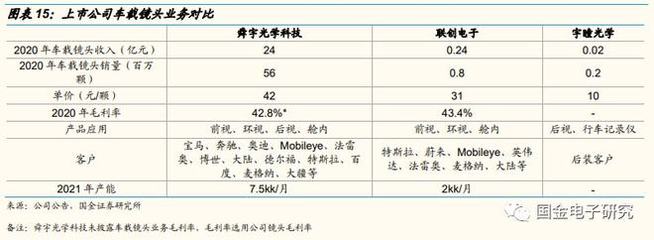
传统光学企业多处于Tier2环节,为Tier1供应商提供光学镜片、镜头等部件。国内领先的光学企业积极向Tier1转型,通过自研或合作方式提供车载摄像头模组、激光雷达光学系统、HUD整体解决方案等。例如,舜宇光学设立了车载摄像头模组产线并已实现批量出货,联创电子lentille、水晶光电等也在积极布局。
转型Tier1不仅提升了企业在产业链中的话语权和盈利能力(Tier1毛利率通常高于Tier2),还带动了自身光学玻璃等核心部件的销售。一方面,Tier1地位有助于锁定长期订单,保障光学玻璃销售稳定性;另一方面,Tier1可以对光学玻璃性能提出定制化要求,推动高价值产品销售。长期来看,本土Tier1崛起将重塑车载光学供应链格局,光学玻璃销售有望与本土Tier1共同成长。
四、投资建议与风险提示
2022年,建议关注两条主线:1)光学玻璃龙头,受益于行业需求增长和产品结构升级,量价齐升确定性强;2)积极转型Tier1的光学企业,凭借垂直一体化优势,光学玻璃销售与系统级解决方案协同发展,打开长期成长空间。
风险提示:汽车智能化不及预期;疫情反复影响供应链;原材料价格波动;市场竞争加剧等。
最新产品