光学玻璃企业财务成本管理与销售策略优化研究
一、引言
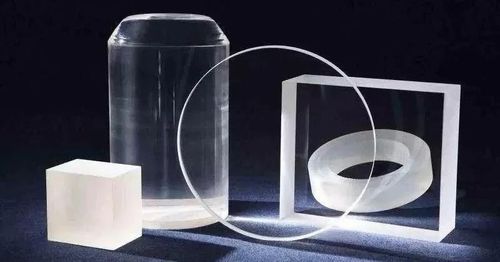
光学玻璃作为光电信息产业的关键基础材料,广泛应用于数码相机、智能手机镜头、车载光学、安防监控、医疗设备及航空航天等高端领域。随着下游应用场景的持续拓展,光学玻璃市场规模稳步扩大,但与此行业竞争日趋激烈,原材料价格波动、技术迭代加速、客户对性价比的要求不断提升,使得光学玻璃企业在财务管理与销售策略上面临双重挑战。如何通过科学的成本管理提升盈利能力,并借助精准的销售策略扩大市场份额,成为光学玻璃企业实现可持续发展的核心命题。
二、光学玻璃企业的财务概念与成本结构特征
(一)成本构成分析
光学玻璃企业的成本结构具有显著的特殊性,主要包括以下几个维度:
- 原材料成本:光学玻璃的主要原料包括石英砂、硼酸、氧化镧、氧化钽等稀土及特种化工原料,其价格受国际市场供需关系和资源政策影响较大,在总成本中占比通常达到30%—45%。
- 能源成本:光学玻璃熔炼需要高温窑炉持续运行,电力、天然气等能源消耗巨大,能源成本占总成本的比重约为10%—18%,且受能源价格波动影响显著。
- 人工成本:包括熔炼、成型、退火、冷加工、检测等环节的技术工人薪酬,随着行业技术人才竞争加剧,人工成本呈逐年上升趋势。
- 设备折旧与维护成本:光学玻璃生产依赖高精度熔炼窑炉、精密退火设备、数控加工中心及检测仪器,设备投入大、折旧周期长,折旧与维护费用在固定成本中占比较高。
- 研发与质量成本:为满足高端客户对光学均匀性、折射率精度、透射率等指标的要求,企业需持续投入研发费用及质量检测成本。
- 废品与返工成本:光学玻璃生产良率控制难度大,废品损失和返工成本对总成本影响不可忽视。
(二)成本性态划分
从管理会计视角看,光学玻璃企业应将成本划分为固定成本与变动成本两大类。窑炉折旧、管理人员薪酬、厂房租金等属于固定成本,而原材料、能源消耗、直接人工计件工资等属于变动成本。清晰划分成本性态,有助于企业开展本量利分析(CVP分析),确定盈亏平衡点和目标利润对应的销售规模。
(三)成本管理的财务概念框架
- 标准成本法:针对不同牌号、规格的光学玻璃建立标准成本体系,将实际成本与标准成本进行差异分析,及时发现材料价格差异、用量差异、人工效率差异等问题,为成本控制提供量化依据。
- 作业成本法(ABC法):光学玻璃产品种类繁多、工艺路线复杂,传统单一分配标准容易导致成本扭曲。采用作业成本法,以熔炼、成型、退火、冷加工、镀膜、检测等作业为中心归集成本,能够更准确地核算各产品线的真实成本,为定价决策提供可靠支撑。
- 目标成本法:面向销售端,以市场价格倒推目标成本,将成本压力前置到设计研发和工艺优化环节,实现“设计即成本控制”。
- 全面预算管理:将销售预算、生产预算、采购预算、费用预算有机衔接,形成闭环管理体系,确保成本管理目标与销售目标协调一致。
三、光学玻璃销售环节的成本管理要点
(一)销售成本的全流程管控
光学玻璃销售并非简单的“产品出厂即结束”,其成本管理贯穿以下环节:
- 订单获取成本:包括市场推广费用、客户开发费用、样品试制费用等。企业应建立客户盈利能力分析模型,区分高价值客户与低价值客户,优化销售资源配置。
- 物流与包装成本:光学玻璃产品对运输过程中的防震、防潮、洁净度要求高,包装材料和物流费用占销售成本的比例较大。应通过优化包装方案、集中配送、优化仓储布局等方式降低物流成本。
- 售后服务成本:包括质量异议处理、退换货成本、技术支持费用等,应通过加强出厂检验和客户沟通来降低售后成本。
- 信用成本与资金占用成本:光学玻璃销售通常存在账期,应收账款占用资金产生的机会成本及坏账风险成本,应纳入销售成本管理范畴。
(二)销售定价的成本支撑
定价决策直接关系到企业盈利能力。光学玻璃企业应基于准确的成本核算,采用“成本加成定价+市场竞争定价”相结合的策略:
- 对于定制化、小批量、高精度产品,采用成本加成法,充分覆盖研发与工艺成本;
- 对于标准化、大批量产品,参考市场行情采用竞争定价法,同时以目标成本法倒逼内部降本;
- 建立产品线盈利能力分析机制,对毛利率偏低的产品进行成本复核与策略调整。
(三)销售费用预算与控制
将销售费用纳入全面预算管理,按区域、客户、产品线分解销售费用指标,定期进行费用执行分析。重点控制招待费、差旅费、展会费等弹性费用的投入产出比,确保销售费用增长与销售收入增长相匹配。
四、成本管理与销售协同的策略建议
(一)建立“成本—价格—销量”联动分析机制
财务部门应定期编制产品边际贡献分析表,明确各产品线的边际贡献率和盈亏平衡销量,为销售部门提供定价底线和接单决策依据。销售部门在报价时,应充分考虑变动成本底线和产能利用情况,避免低价接单导致亏损。
(二)推进成本信息化与销售数据共享
通过ERP系统实现成本核算与销售订单、库存、应收账款的数据集成,使销售人员能够实时查询产品成本和毛利情况,提升报价决策的科学性和效率。
(三)以客户价值为导向优化产品结构
通过ABC法核算不同客户、不同产品线的真实盈利能力,识别高毛利产品和高价值客户,引导销售资源向高附加值产品(如高端光学镜头用玻璃、车载光学玻璃、红外光学玻璃等)倾斜,逐步淘汰低毛利、低技术含量的产品订单。
(四)强化质量成本管理,降低隐性销售成本
质量成本包括预防成本、鉴定成本、内部故障成本和外部故障成本。光学玻璃企业应加大预防和鉴定投入,降低废品率和客户投诉率,从而减少退货、索赔等隐性销售成本,提升客户满意度和复购率。
(五)利用财务杠杆支持销售扩张
在确保资金安全的前提下,合理运用应收账款保理、供应链金融等工具,缓解销售扩张带来的资金压力,同时建立客户信用评级体系,控制坏账风险。
五、
光学玻璃企业的成本管理与销售管理并非孤立的两项职能,而是相互支撑、协同运作的有机整体。财务部门应以标准成本法、作业成本法、目标成本法等管理会计工具为抓手,构建精准的成本核算与控制体系;销售部门应以成本信息为决策基础,优化定价策略、客户结构和费用投入。唯有实现“算得清成本、定得准价格、卖得出价值”,光学玻璃企业才能在激烈的市场竞争中实现利润增长与份额扩张的双重目标,走出一条高质量发展的经营之路。
最新产品